財務核算與資產管理 銀村直連與合同管理的協同之道
在現代化企業治理中,財務核算、銀村直連與合同管理構成了資產管理的三大支柱。財務核算提供準確的資產價值信息,銀村直連保障資金流動的高效與安全,合同管理則規范資產交易的法律依據。三者協同,方能實現資產全生命周期的精細化管理。
一、財務核算:資產管理的價值基礎
財務核算是資產管理的起點與歸宿。通過規范的會計核算,企業能夠準確反映資產的取得、折舊、減值與處置,為資產管理決策提供可靠的數據支持。財務核算要求做到賬實相符、賬證相符、賬賬相符,確保資產信息的真實完整。在資產盤點、價值評估等環節,財務核算與實物管理緊密聯動,形成閉環控制。
二、銀村直連:資金流動的智慧通道
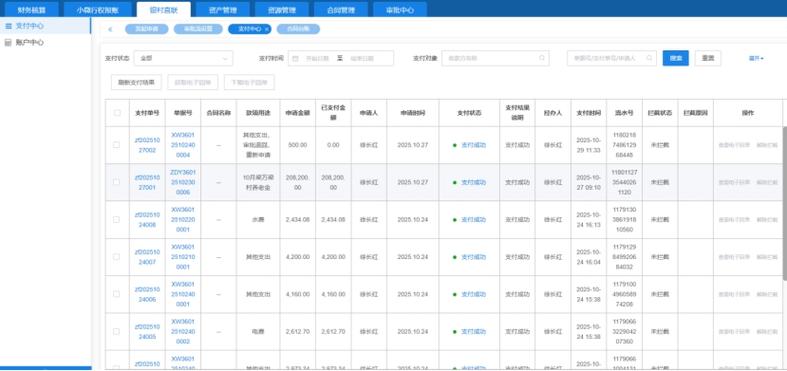
銀村直連作為銀企直連在鄉村場景的延伸,通過系統對接實現企業財務系統與銀行核心系統的實時交互。在資產管理中,銀村直連的價值體現在:資金歸集自動化,減少人工操作風險;支付結算實時化,提高資產周轉效率;賬戶監控動態化,增強資金安全預警能力。尤其是對于涉農企業或村級集體經濟組織,銀村直連可有效解決資金分散、監管困難的問題,使每一筆與資產相關的收支都納入統一管理。
三、合同管理:資產交易的法律保障
合同管理貫穿資產采購、租賃、處置等各個環節。規范的合同管理能夠明確資產權屬、約定交易條件、防范法律風險。在資產管理中,合同管理需要與財務核算、銀村直連形成聯動:合同條款應作為財務核算的確認依據,支付節點應與銀村直連的支付指令相匹配。通過合同臺賬與資產臺賬的對應,可實現從合同簽訂到資金支付再到資產入賬的全流程追溯。
四、協同融合:構建資產管理閉環
財務核算、銀村直連與合同管理并非孤立存在。以資產采購為例:合同管理明確采購標的與付款條款,銀村直連依據合同執行對外支付并反饋資金流水,財務核算據此確認資產成本并建立資產卡片。再以資產處置為例:合同管理審批處置協議,銀村直連收取處置價款,財務核算完成資產清理與損益確認。三者通過數據共享與流程銜接,形成“合同流—資金流—賬務流”三流合一,最終服務于資產管理的保值增值目標。
##
有效的資產管理依賴于財務核算的精準、銀村直連的高效與合同管理的規范。企業應打破部門壁壘,建設一體化信息系統,讓財務核算、銀村直連與合同管理在資產全生命周期中協同發力,從而提升資產運營效率,保障資產安全完整。
如若轉載,請注明出處:http://m.avic2.com.cn/product/50.html
更新時間:2026-10-25 02:35:28